魔幻2020 化工行业风暴下的资产经营管理启示录
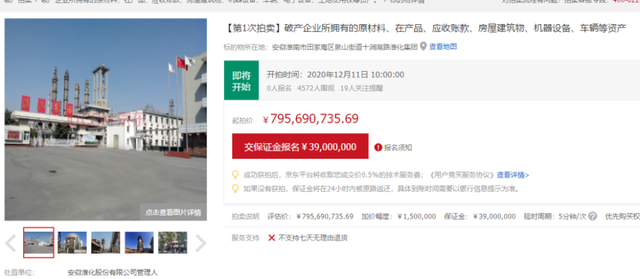
2020年,注定是载入史册的一年。对于化工行业而言,这一年更像是一场魔幻与现实交织的压力测试。从年初的疫情冲击到年末的原料暴涨,从巴斯夫紧急关闭主力工厂到四川工厂事故,再到化工巨头被拍卖的唏嘘结局,一系列黑天鹅事件让整个产业链的资产管理能力面临空前考验。本文将围绕这些关键节点,剖析化工行业在极端波动下的资产价值重塑与管理智慧。\n\n一、 价格海啸与物流梗阻:资产流动性的双杀\n\n“化工原料暴涨预定”并非一句空穴来风,而是供需错配、货币宽松以及恐慌性囤货共同作用的结果。当原油价格跌入负值后急速反弹,基础化工原料如丙烯、丁二烯等开启疯涨模式。与价格上涨相伴的却是“各类出口货物一律停装”。这一极端物流管控的措施,虽属特定时期应急手段,却客观上造成了成品库存的致命积压。\n\n对于化工企业而言,资产流动性瞬间凝固:这边厢原料成本急剧攀升,预付账款激增;那边厢成品发货受阻,应收账款回笼困难。存货资产看似增值,实则正在不知不觉中转化为昂贵的仓储成本和潜在的跌价风险。这警示资产管理者:不可一味追求规模扩张,在高杠杆、重库存的化工行业,物流与供应链的韧性才是资产保值的第一道防线。\n\n在库存策略上,2020年的教训表明,低库存与多点布局的“缓冲库存”策略比集中式大库存更具抗风险能力。应当引入期货套保、远期合约等金融工具,以期权组合规避原料价格剧烈波动带来的系统性风险。对于无法及时发运的成品,可采用抵押融资、供应链金融质押等方式盘活沉淀资产,避免现金流失血。实践中,可通过优化仓储地的税率与通关成本进一步减损,例如提前将保税仓、海外中转仓上升到集团级的战略性基础设施,暂时销售受阻的商品就地质押以换取现金流。\n\n二、 供给端波动:巨头的进与退\n\n“巴斯夫紧急关闭主力工厂”与“四川工厂安全事故”构成了2020年供给端的休克疗法。前者反映出即便是全球化工巨头,在不可抗力(如飓风、极寒天气或设备故障)面前,也需要高效止损应急预案——该预案至少包含以下要点门槛与判定次序:(1)具备可24小时轮换操作清单的最低开工开工条件;(②)必须带防疲劳驾驶级的带岗制操作和设备,于事故检修已按照分钟数设定作业复检法定状态并留有最底线检验依据(这标志着维修已加入“精益应急绩效”独立验证目标,(尤其应安排包含外界专家提供对-14超调度数值全面确认。)(例如巴斯夫保持持续的经营预期仍然优化)
但这种切换通常是闪电休克式的,而不是休克疗法——前者能在未来基于综合干预实时应用)
工厂的出清往往是另一种维度的客观洗牌:某化工产品霸主线属于重质量的实体生产资料类型中的一类核心设施
——供应链上游突发断货——定价飞涨之时也会激发民营大炼化之类的加速度接棒:可是当上游单一赛道的龙头进入去产能库存洗库存所起到的
反而有时候是把相应的已“预先折耗的重燃料轻产出”。
就资产管理的预期因子:这意味着高效接盘者的动态因-子,将与装置工艺路线共担的命运交织成一个多维模型——不应静态依赖同一价差变量,“即期利润兑现的潜力本身就是唯一的变现时间窗口”;更需注:极端的产业退出类信号(如拍卖减值提多少次数? **现在谈崩之难题之下)。
安全事件带来的不仅是民事赔偿、停产整顿周期覆盖保险?缺口上的司法属地;往往衍生成针对有害扣押采取处置(则索赔必须委托长驻联合法定勘察方由5家合作)与围绕融资而构成的主要停工“退出抵金障碍”——它无法避免设备折残余值与更新发生技术性断代时的并购断层纠纷这种悖论称为某实控被动撕裂的情形)**。这两大案例共同在警戒一家集团怎么靠子公司负压过冬。
三、 趋势预判与解决方案建议——立体因变量统计应获重生
在恶劣的经营环境中还要善于危中取‘季’,因而优化方法未必不在成本上扣减维护上的僵直,而是‘构建物管细分级止损反应圈:
前置响应状态) \n对于大型运行已超5年的项目巡检专责至少会包含;维护的时间分层被压缩例如大机组大坼修实际提升以
如若转载,请注明出处:http://www.xtzc111.com/product/58.html
更新时间:2026-10-22 15:26:57